El mercado internacional del hidrógeno está experimentando una aceleración financiera e industrial sin precedentes en busca de una mayor autonomía energética. Con una inversión comprometida que ya supera los 130.000 millones de dólares, equivalentes a 111.820 millones de euros, este sector se ha consolidado como un pilar estratégico para avanzar en la descarbonización, reforzar la seguridad de suministro y mejorar la competitividad.
La inversión es el equivalente a una capacidad comprometida de 6,9 millones de toneladas anuales en más de 579 iniciativas, según el informe anual 'Global Hydrogen Compass 2026' del Hydrogen Council, la principal asociación empresarial del sector a nivel global.
El estudio abarca las cifras de inversión en varios tipos de hidrógeno (renovable e hipocarbónico) y que se agrupa bajo el epígrafe de "clean hydrogen". Un dato significativo es que el 90% de estos proyectos se encuentra actualmente en fase avanzada de construcción o plenamente operativos.
Son datos hechos públicos por el informe McKinsey & Company, a partir de la información recogida entre 70 consejeros delegados internacionales de empresas ligadas al sector. En cifras, significa que la capacidad mundial de producción de hidrógeno renovable actualmente en producción se ha duplicado en el último año. El hito es que prevé duplicarse de nuevo en 2027 a medida que entren en funcionamiento los proyectos que ya están en desarrollo.
El estudio subraya que, de los 11 millones de toneladas anuales de demanda potencial de hidrógeno renovable para 2030, alrededor de seis millones de toneladas están respaldadas por medidas ya aprobadas y en vigor. El sector reclama a las autoridades públicas la puesta en marcha de incentivos y estímulos para los cinco millones restantes, a fin de favorecer proyectos de gran escala que respondan a la necesidad de mayor seguridad y autonomía energética a través del desarrollo de las moléculas verdes, como el hidrógeno renovable, los biocombustibles de segunda generación (2G) y el biometano. Un informe de Moeve y PwC, titulado ¿Por qué Europa necesita las moléculas verdes?, sostiene que estas tecnologías podrían rebajar la dependencia energética exterior de Europa a la mitad, desde el 57% registrado en 2024 hasta el 28% en 2040.
UE se sitúa como segundo mercado
En líneas generales, el documento del Hydrogen Council, y que se ha hecho público este mes, destaca que el hidrógeno ha adquirido una dimensión estratégica adicional en un contexto de crecientes tensiones geopolíticas, en el que los gobiernos buscan reforzar la seguridad de suministro, la resiliencia económica y la competitividad industrial, además de avanzar en la descarbonización.
En este escenario, China mantiene su liderazgo como el mayor mercado mundial de hidrógeno renovable, al concentrar ya más de la mitad de la capacidad comprometida a nivel global y el 90% de la nueva capacidad operativa incorporada desde 2025. Si bien, Europa ya ha logrado situarse como segundo mercado global. No solo lidera en número de proyectos sino que ha registrado un crecimiento sustancial de la inversión del 35% desde el año 2025.
El impulso del hidrógeno renovable desde el sur de España
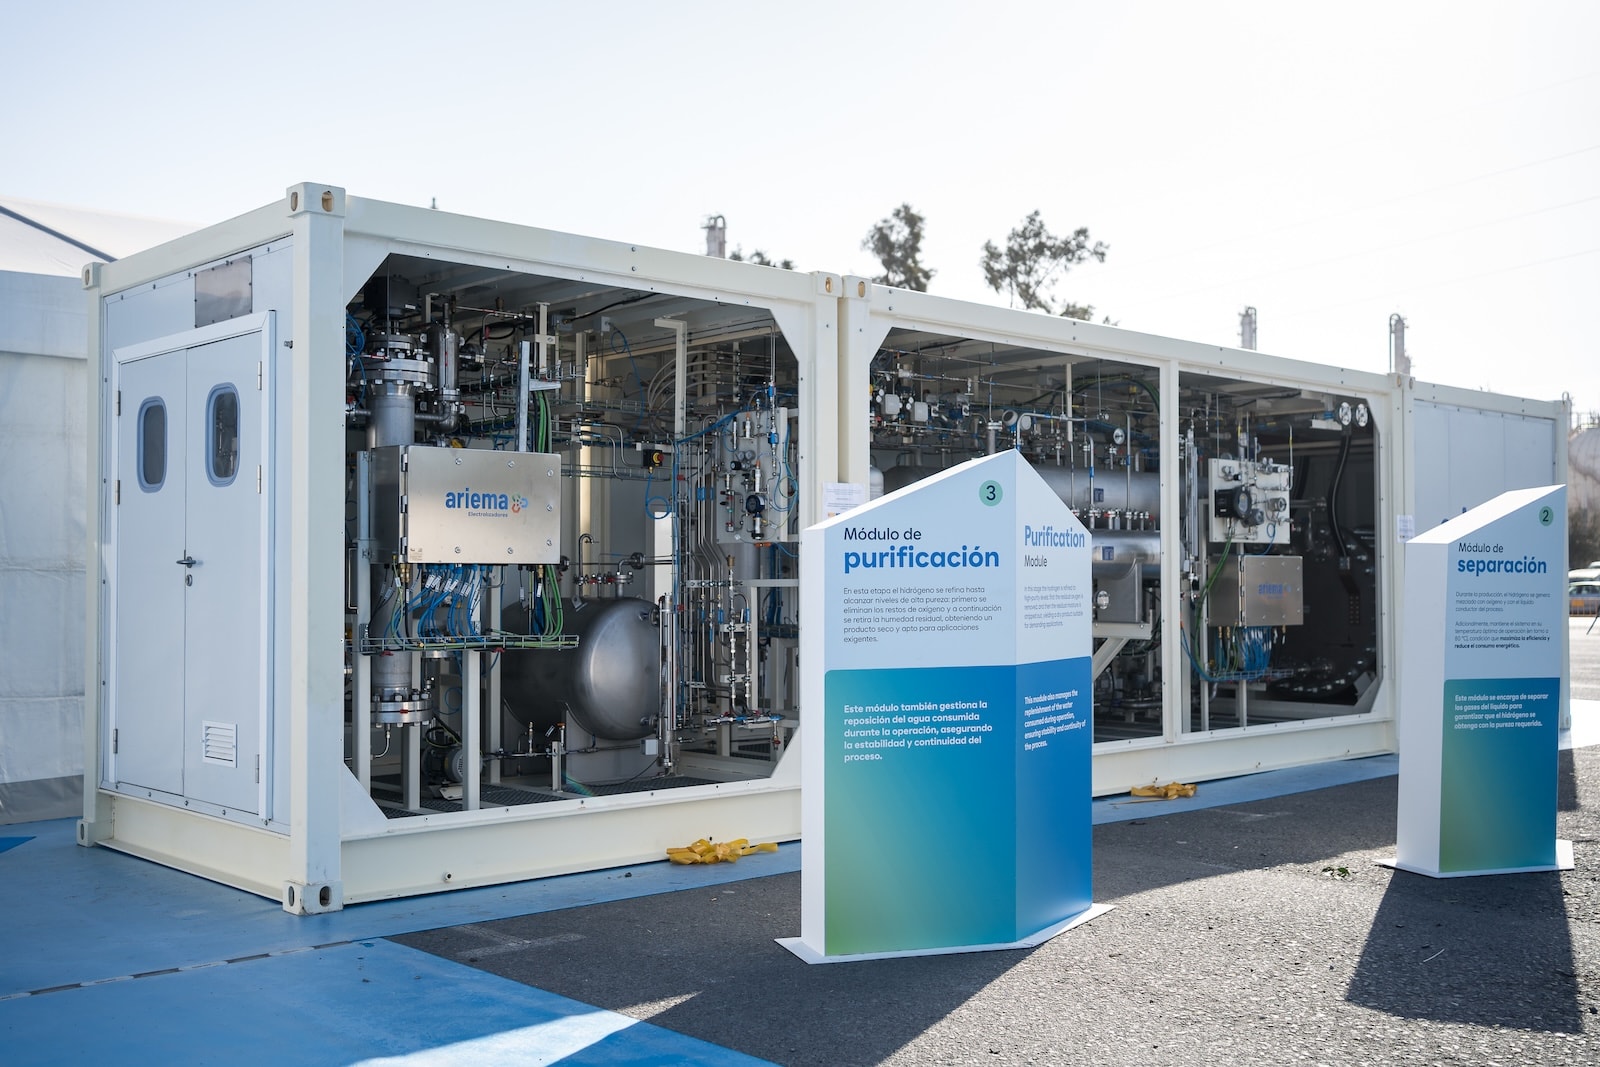
En este tablero energético global, el inicio de la construcción de la primera fase del Valle Andaluz del Hidrógeno Verde, el mayor proyecto para la producción de hidrógeno renovable en Europa, materializa ese despegue.
Situando a España a la vanguardia mundial del sector, el proyecto, conocido como Onuba, tendrá una capacidad de producción de 300 MW de electrólisis ampliables, con una inversión conjunta de más de 1.000 millones de euros y un impacto en el empleo en más de 8.000 puestos de trabajo directos, indirectos e inducidos vinculados a lo largo de toda la cadena de valor en las distintas etapas del proyecto, en datos de la multinacional energética.
En definitiva, el hidrógeno renovable no se presenta como una solución transitoria, sino como un pilar clave para avanzar en la autonomía energética de Europa y en la transición energética combinando ciencia, industria, innovación y colaboración en aras de un modelo energético más estratégico y resiliente.