Durante el último decenio, la estrategia energética de la UE se ha regido por una métrica principal: la instalación de megavatios. Cuantos más parques eólicos y solares -u otras plantas renovables- entrasen en funcionamiento operativo, más se aproximaba a su objetivo de convertirse en el primer espacio geográfico de economía descarbonizada. Once años después de los Acuerdos de París se puede afirmar que esta aritmética ha cumplido su misión.
Sin embargo, Europa ha descubierto que producir electricidad de origen renovable es solo una primera escala de una carrera por elevar la productividad y ganar competitividad con respecto a EEUU y China. De igual modo, ha caído en la cuenta de que este reto ya debería priorizar las agendas institucionales y empresariales europeas si desea garantizar que la energía llegue a los lugares más recónditos y adecuados, en el momento preciso. Y cuando la electricidad pueda ser excedentaria en el sistema, transformarla en otras formas de energía.
La estadística corrobora este cambio de paradigma. Según la edición 2026 de Energy in Europe de Eurostat, las renovables supusieron en 2024 -último año contabilizado- el 48% de la energía del mercado interior. Entonces, la electricidad de fuentes renovables alcanzó el 48%, frente al 28% de los fósiles y el 23% de la nuclear. La eólica completó el 17% de la luz europea, la hidráulica el 13% y la solar el 11%.
Hace dos años, pues, el vuelco hacia la energía renovable ya era notable. Porque al inicio del siglo, las renovables apenas cubrían la décima parte del consumo bruto de energía de la UE. En dos décadas, rondan la cuarta parte. Europa ha construido una porción creciente de su demanda y suministro energético con recursos propios; es decir, sin requerir compras del exterior. Y, si se pone el foco en el mix eléctrico, con datos del primer semestre de 2026, la luminosidad es aún más intensa.
Europa superó la mitad de su capacidad eléctrica vía renovables con un 54,1%, dice Eurostat, que sitúa a España como uno de los socios con más proyección al rozar el 60%. Exactamente el 59,5%, según datos de Redeia, la red eléctrica española.
Gráfico 1. Mix eléctrico comparado de la UE y España, segundo trimestre de 2026.
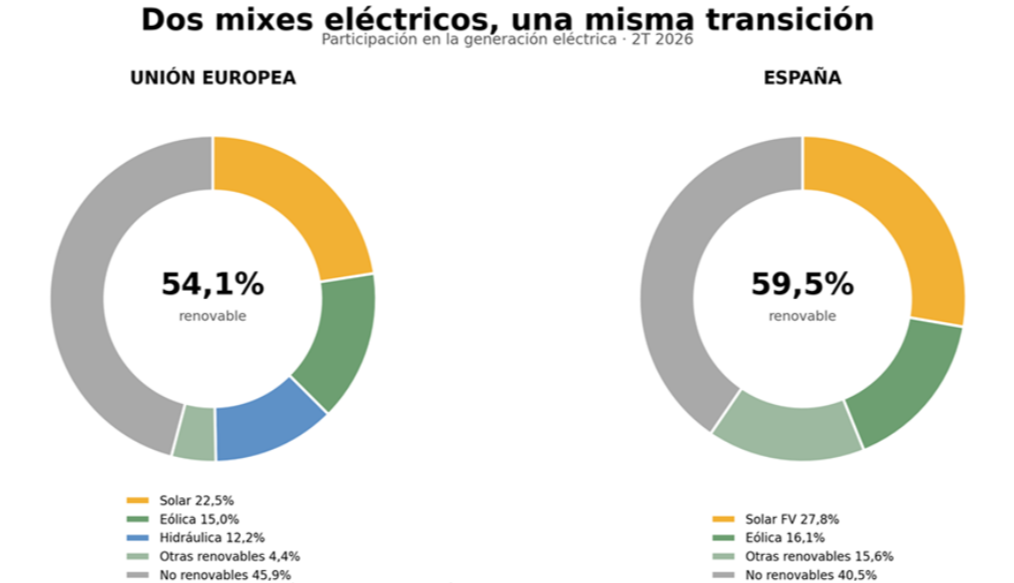
Fuente: elaboración propia del autor a partir de datos de Eurostat (EU) y Red Eléctrica de España (España). España: cálculo del 2T a partir de abril, mayo y junio; no incluye autoconsumo estimado.
En 2024 la UE produjo dentro de sus fronteras el 43% de la energía que consumió y dependió de importaciones netas para el 57% restante. En el mix energético, el combustible fósil todavía acapara el 38%, el gas el 21% y las renovables, el 20%. Este diferencial de potencia es, si cabe, más elocuente al apreciar uno de sus cuellos de botella, ya que el continente posee una red eléctrica cada vez más descarbonizada, pero que convive con automóviles, hornos industriales, aviones, barcos y procesos químicos que todavía dependen en gran medida de moléculas fósiles importadas.
De ahí que la transición haya dejado de ser únicamente una cuestión climática y que la fórmula del éxito también implique variables como la productividad, o la autonomía estratégica.
Seguridad energética, el reto del presente
La seguridad, pues, se ha instalado en la agenda energética europea. El desafío actual debe girar en torno a la habilidad para almacenar, conectar y transformar o distribuir con eficiencia toda su abundancia renovable. O, dicho de otra manera: Europa debe poner en liza una flexibilidad transformadora inminente en su red de infraestructuras a la que no le falta capacidad energética renovable.
Esta incógnita sin resolver surge cada mediodía. En una jornada soleada, miles de instalaciones fotovoltaicas producen al unísono. En ocasiones, tanta electricidad que las redes no pueden transportarla hacia los puntos de demanda y se desperdicia una parte de la energía potencialmente disponible. Es como si la solar --por ejemplo--, hubiera muerto de éxito y empezara a provocar cuellos de botella en la red.
En este punto es donde los expertos inciden en el uso de baterías. Su función parece modesta; sin embargo, altera el sistema. Para guardar la electricidad solar barata al mediodía y devolverla a la red cuando cae el sol; absorber excedentes; responder en segundos a desequilibrios y añadir flexibilidad a la red.
En un sistema confeccionado con distintas fuentes variables, el valor no reside solo en producir kilovatios horas a bajo coste, sino en decidir cuándo utilizarlo.
Antonio Arruebo, de SolarPower Europe, destaca el caso rumano, que despliega en sus redes un almacenamiento temprano durante su expansión solar en lugar de intentar incorporarlo una vez se haya saturado la red. Sus plantas solares crecieron un 45% en 2025 y, en la primera mitad de 2026, alrededor de un tercio de sus casi 330.000 prosumidores -usuario que produce, consume, almacena y comparte o vende su propia electricidad- ya había instalado baterías.
Las baterías, sin embargo, no bastan. Las redes son el sistema circulatorio de la electrificación europea y buena parte de ellas se diseñaron para un ecosistema energético distinto al actual, con grandes centrales operando para consumidores previsibles. Ahora, en cambio, integran a millones de paneles, parques eólicos, baterías, vehículos eléctricos, bombas de calor y consumidores digitales que producen y consumen de manera mucho más dinámica.
Izabela Surwillo y Julia Schwab, autoras del estudio de TEPSA, un laboratorio de ideas paneuropeo, describen una Europa más resiliente que tras la Gran Pandemia, aunque todavía expuesta a riesgos sistémicos. Sobre todo, en su dependencia del gas ruso.
Las interconexiones despejarían esta incógnita porque un sistema mejor conectado sería capaz de enviar excedentes solares de una región a otra con menor producción. Además de compartir reservas y aprovechar mejor la complementariedad entre viento, sol, hidráulica y demanda.
Cuando el electrón no basta: el impulso de las moléculas
En este salto hacia la modernización de las infraestructuras existe un límite físico que ninguna red inteligente puede obviar. No se puede electrificar toda la economía. Para un automóvil, una bomba de calor o numerosos procesos industriales, sustituir una molécula fósil por electricidad es eficiente. Pero para la aviación, el transporte marítimo, parte del pesado o ciertas cadenas manufactureras que exigen altas temperaturas, la solución es más compleja.
De ahí el protagonismo que deben adquirir las moléculas verdes. El hidrógeno renovable y sus derivados, el biometano y los biocombustibles de segunda generación, entre otros. No son una alternativa a la electrificación, sino su complemento. Permiten llevar energía renovable a aquellos usos en los que el electrón, por sí solo, no resuelve.
La Agencia Internacional de la Energía (AIE) insta a que las moléculas diversifiquen suministros energéticos. Especialmente cuando se producen por electrólisis con renovables domésticas. El reto es alcanzar su escala productiva, abaratar costes y conciliar su demanda de consumo con unas infraestructuras adecuadas. Peter Zeniewski, energy analyst de la AIE, incide en el potencial de los biogases para combinar seguridad energética, con bajas emisiones y actividad económica local.
El informe Why does Europe Need Green Molecules?, de Moeve y PwC, estima que el desarrollo de las moléculas verdes contribuiría a reducir la dependencia energética europea a la mitad, es decir, desde el 57% de 2024 al 28% en 2040 y a sustituir hasta un 50% de la demanda actual de combustibles fósiles en 2050. Si la electricidad renovable es la columna vertebral del nuevo sistema, las moléculas verdes serían su musculatura industrial.
En este sentido, España es un buen laboratorio por disponer de recursos solares y eólicos casi sin parangón en Europa. Esa abundancia ha contribuido a optimizar costes y situado al país en una posición avanzada en los Objetivos 2030. Pero esta abundancia también ha revelado antes que en otras latitudes los límites de un modelo basado principalmente en seguir añadiendo generación.
El otro flanco abierto es la red. España ha planificado más de 17.000 millones de euros de inversión en redes eléctricas hasta finales de la década. Pero la cuestión no es solo construir más líneas. Una red digitalizada y flexible debe gestionar generación distribuida, futuros consumos industriales, centros de datos, autoconsumo, vehículos eléctricos y almacenamiento, además de reforzar las interconexiones con el resto de Europa.
Se trata, pues, de evitar desperdiciar fuentes renovables que operan a gran escala y de ostentar una red que supere unos test-estrés por la que transitan electrones, baterías para su movilidad temporal, interconexiones nacionales y moléculas verdes que lleven su valor productivo a donde la electrificación directa no llega, generando una energía sostenible y alimentando una industria competitiva.